원·달러 환율이 눈에 띄게 내려왔습니다. 10월 2일 1,350.6원이던 환율은 10월 6일 서울 외환시장에서 1,343.6원으로 마감했습니다. 불과 얼마 전 1,500원대를 보던 것과 비교하면 큰 폭의 하락입니다. 한국은행도 10월 1일 '환율 급등 경험과 가계소비의 관계'를 분석한 경제연구를 내놓았을 만큼, 환율은 이제 가계 살림의 변수가 됐습니다.
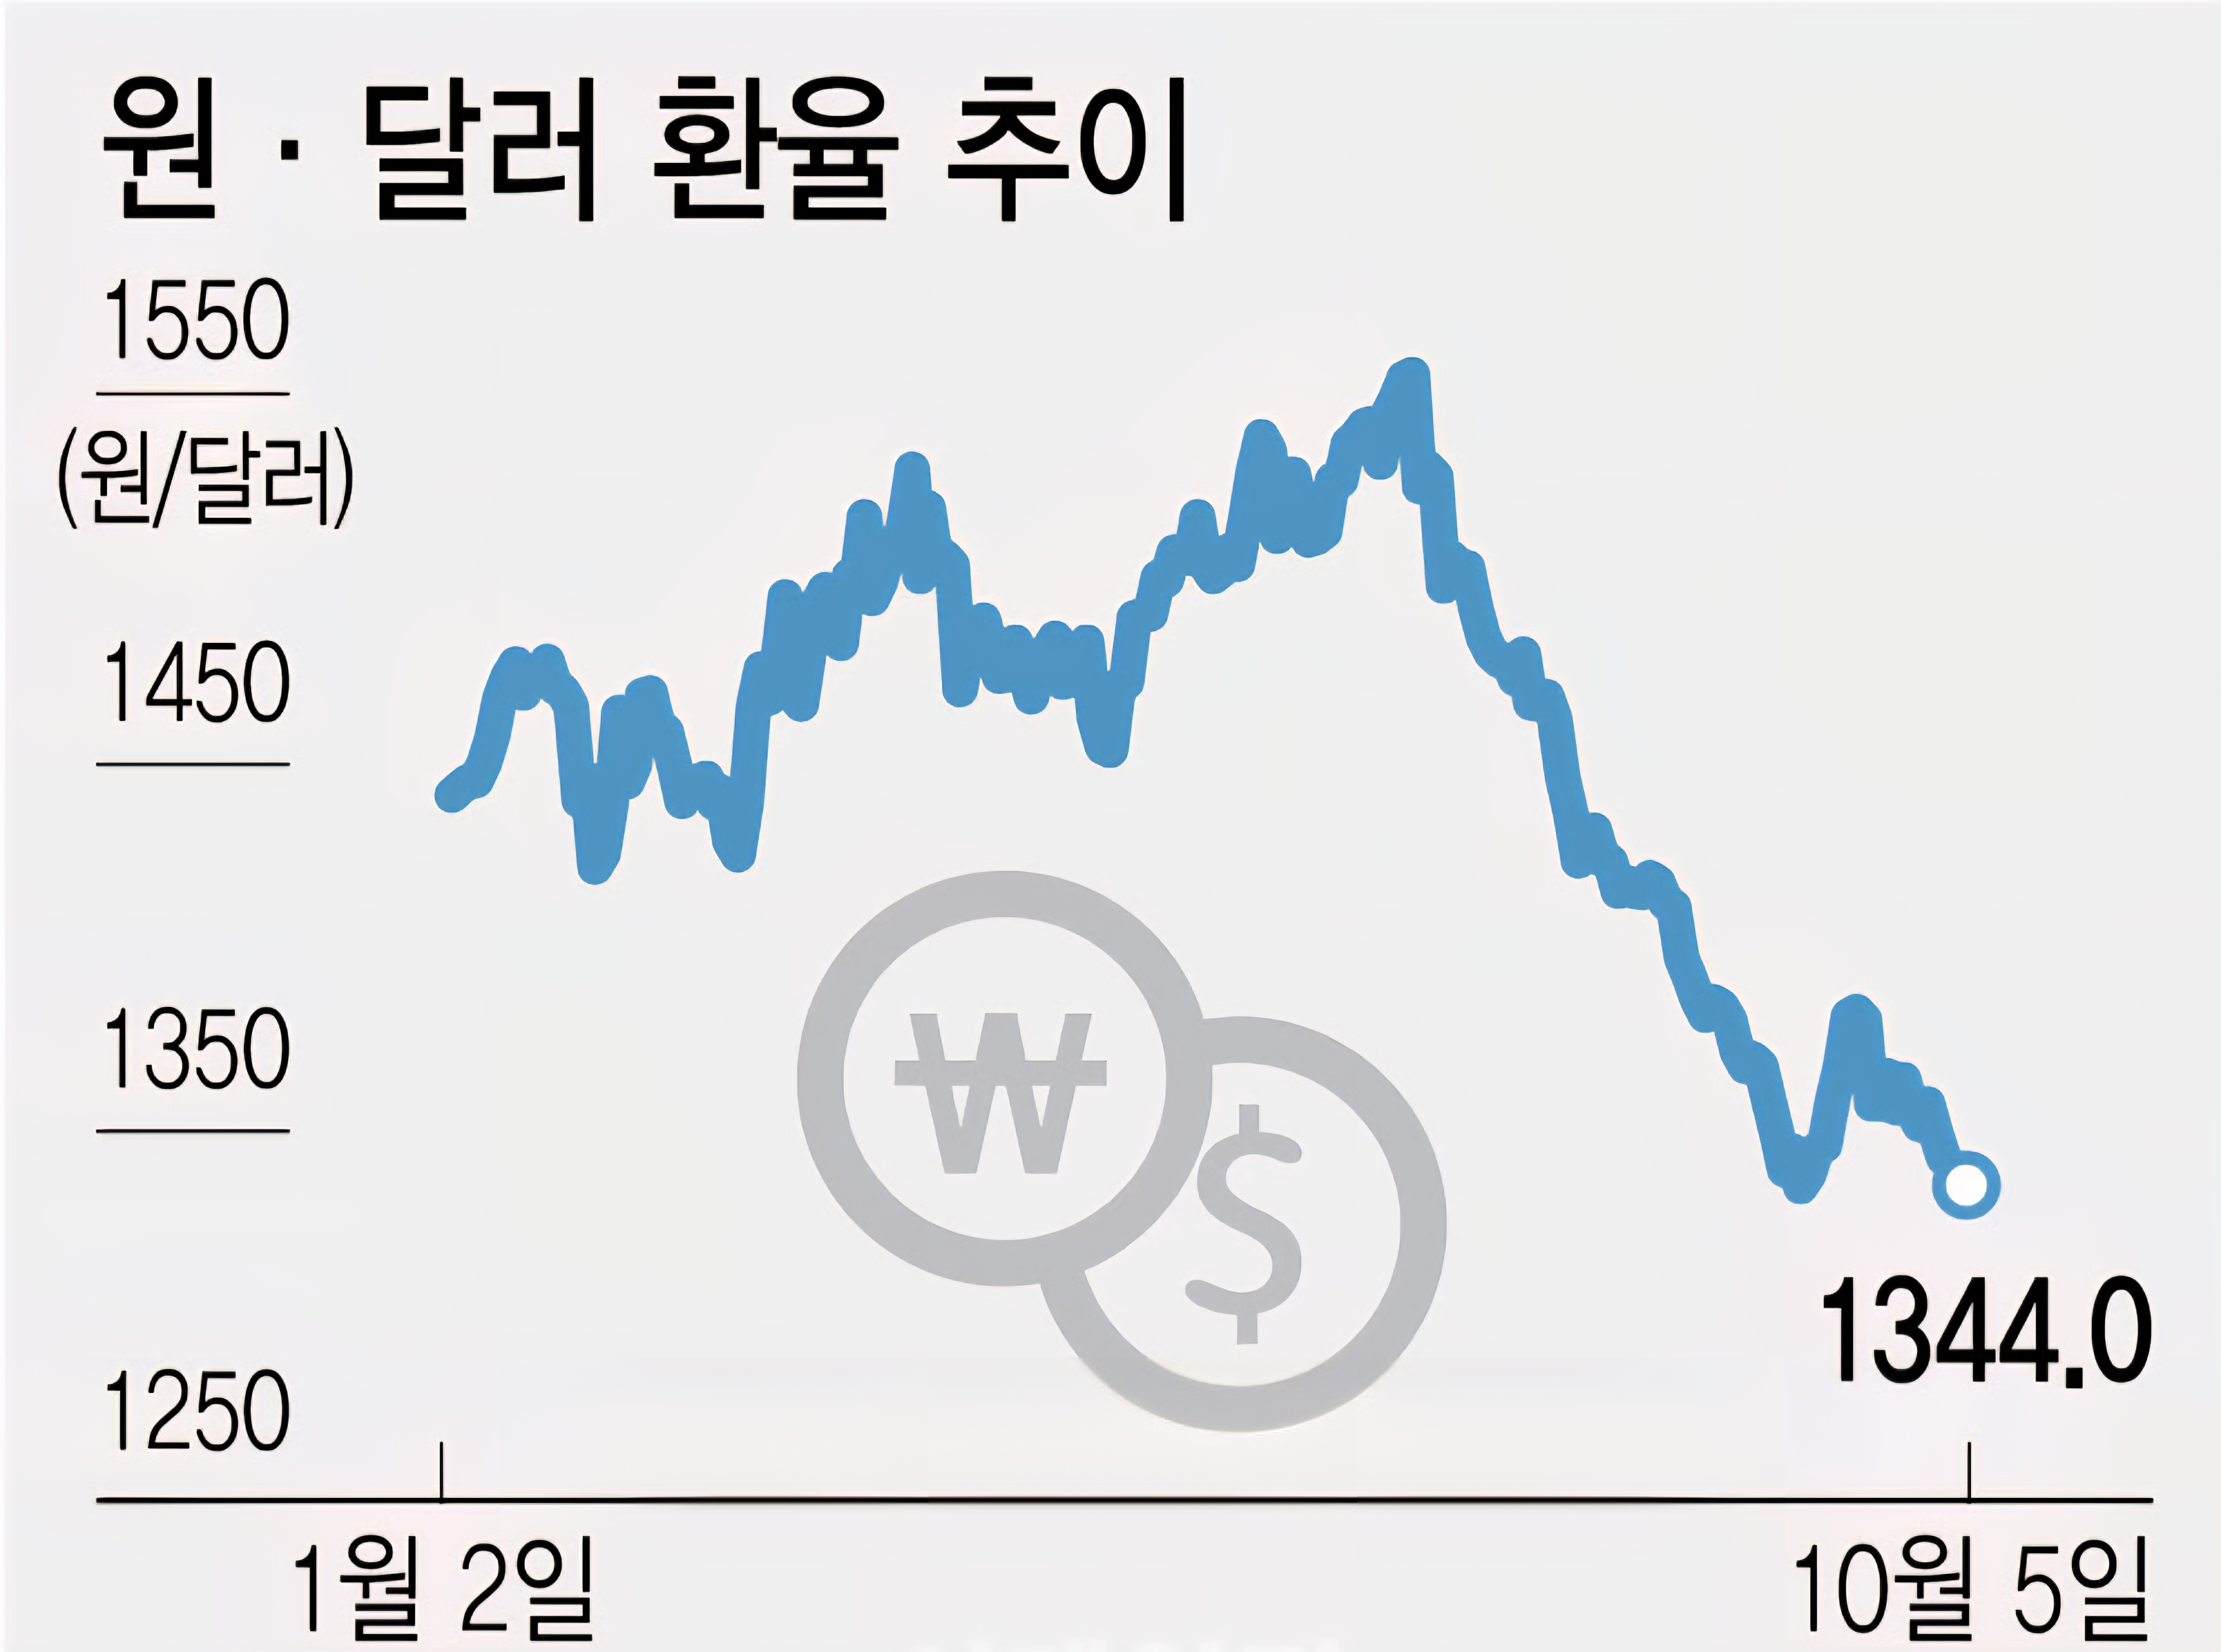
환율이 내려가면 누가 이득을 볼까요. 먼저 수입 물가가 안정됩니다. 원유와 곡물, 해외 원자재를 달러로 사오는 비용이 줄어드니 장바구니와 기름값에 완충 효과가 생깁니다. 해외여행과 직구, 유학생 송금도 한결 부담이 줄어듭니다. 올해 환율 때문에 해외 결제를 미뤄온 분이라면 반가운 흐름입니다.
반대로 손해를 보는 쪽도 있습니다. 수출 기업은 같은 달러를 벌어도 원화로 바꾸면 줄어듭니다. 앞서 본 삼성전자 사례처럼 환율 하락은 대기업 이익을 조 단위로 깎을 수 있습니다. 또 환율이 높을 때 미국 주식을 산 이른바 '서학개미'는 환차손을 볼 수 있습니다. 주가는 올랐는데 원화 수익은 기대에 못 미치는 일이 생기는 이유입니다.

앞으로의 변수는 한미 금리차입니다. 한국은행 기준금리는 3.00%이고, 한미 금리차는 0.75~1.00%포인트 안팎으로 거론됩니다. 연준이 10월에 추가로 금리를 올려 격차가 더 벌어지면 원화가 다시 약해질 수 있습니다. 반대로 미국 고용 둔화가 이어져 인상 가능성이 낮아지면 원화 강세가 이어질 수 있습니다. 여기에 중동 정세로 유가가 튀면 환율도 함께 흔들리는 경향이 있습니다.
환율은 맞히는 게 아니라 대비하는 것입니다. 해외 자산이 많다면 달러 비중을 나눠서 관리하고, 해외 결제가 잦다면 환율이 낮을 때 조금씩 환전해두는 습관이 도움이 됩니다. 한 번에 바닥을 잡으려 하기보다, 평균 단가를 낮추는 방식으로 접근하는 편이 마음도 편합니다.
생활 속에서 환율을 활용하는 간단한 방법도 있습니다. 해외여행 예정이 있다면 환전을 한꺼번에 하지 말고 두세 번에 나누어 하고, 해외 직구가 잦다면 환율 우대가 높은 카드나 앱을 비교해 보세요. 자녀 유학비나 해외 송금처럼 정기적으로 달러가 필요한 가계는 매달 일정 금액을 달러로 바꿔 두는 방식이 환율 변동 위험을 줄여 줍니다.
달러 자산을 보유한 투자자라면 환율이 내려갔다고 서둘러 팔기보다, 자산 전체에서 외화 비중이 적절한지부터 확인하는 것이 순서입니다. 환율은 맞히는 대상이 아니라 평균을 내는 대상입니다.
한 줄로 정리하면, 환율 하락은 누군가에게는 기회이고 누군가에게는 부담입니다.
내가 어느 쪽에 서 있는지 먼저 확인하고, 그에 맞춰 달러 비중과 환전 습관을 조정해 보세요. 이번 FOMC 결과가 환율의 다음 방향을 가를 수 있습니다.
'경제 체인지' 카테고리의 다른 글
| 코스피 7,000 시대, 지금 들어가도 될까? (0) | 2026.10.11 |
|---|---|
| 삼성전자 영업이익 107조 원, '분기 100조 시대'가 열렸다 (0) | 2026.10.11 |
| 9월 수익률 15.58% 달성 (0) | 2026.10.01 |
| 오랜만에 느낀 수확의 기쁨 (0) | 2026.09.09 |
| 하루 1만원 10년 투자 프로젝트 진행상황 / 월급날만 기다렸다! (0) | 2026.09.08 |


